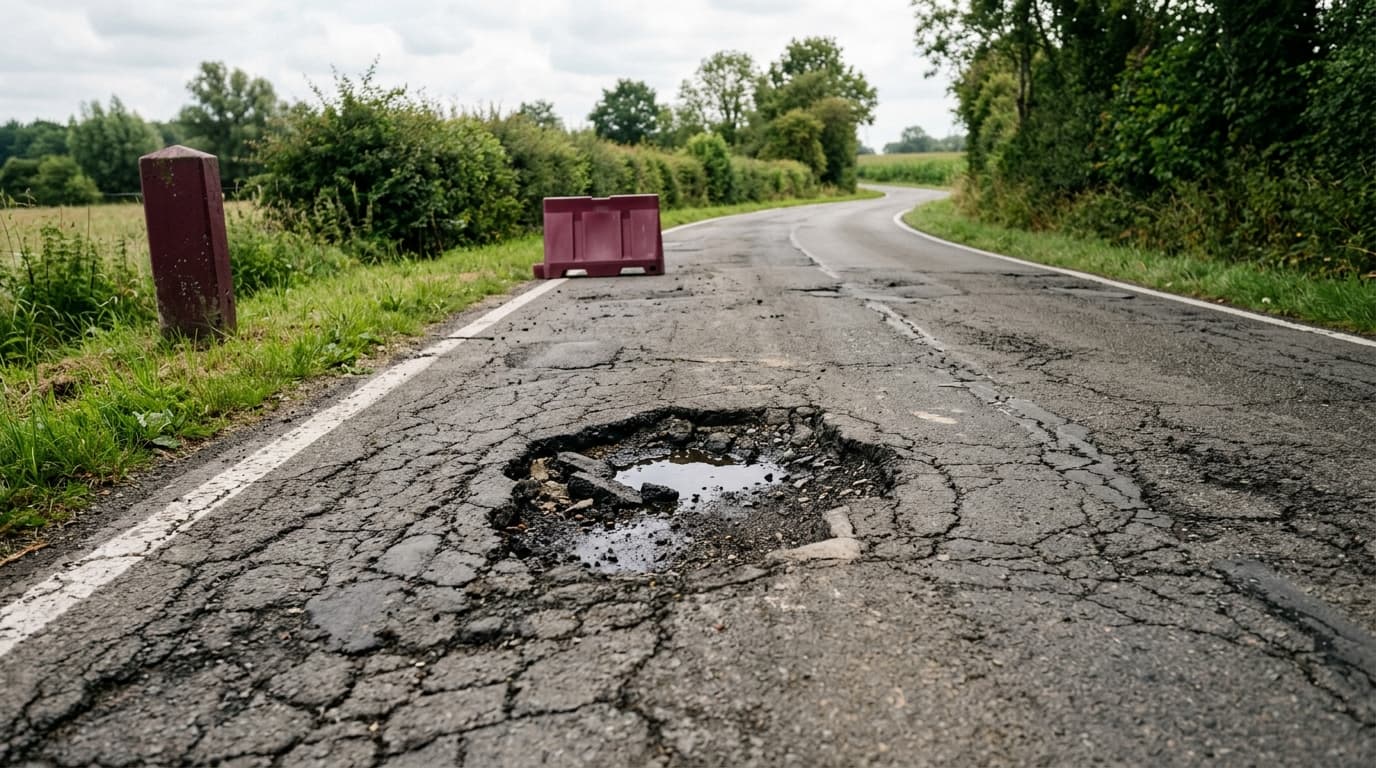
Un dégât causé par un nid de poule n'est couvert que par l'omnium, jamais par la seule responsabilité civile. Un recours parallèle existe contre le gestionnaire de la route, à condition de prouver sa faute. Les deux voies ne se cumulent pas. Le choix se fait avant l'indemnisation, pas après.
Un dégât de nid de poule est-il couvert par votre assurance auto ?
Oui, si vous avez une omnium complète, ou une mini-omnium à laquelle une garantie dégâts matériels a été ajoutée. Non en responsabilité civile seule. Non, la plupart du temps, en mini-omnium de base.
La garantie qui indemnise un choc contre un obstacle de la chaussée, sans tiers identifié, porte un nom précis dans les conditions générales belges : dégâts matériels. Chez Ethias, l'article 5 des conditions générales véhicules automoteurs la définit comme la couverture des dégâts causés au véhicule à la suite d'un accident résultant d'un choc, d'une chute, d'un versement ou d'une collision, et précise que la mini-omnium et l'omnium complète ne sont accordées que si mention en est faite expressément aux conditions particulières. Un nid de poule entre carrément dans la définition du choc. La question n'est donc jamais « ai-je une omnium ? », mais « cette ligne précise figure-t-elle sur mon contrat ? ».
| Formule | Carrosserie, jantes, direction | Pneus seuls |
|---|---|---|
| RC seule | Non | Non |
| Mini-omnium de base | Non, sauf option ajoutée | Non |
| Mini-omnium avec dégâts matériels, ou omnium complète | Oui, si mentionné aux conditions particulières | Rarement |
| Protection juridique | Ne répare rien, finance le recours | Ne répare rien, finance le recours |
Aucune recommandation sans avoir lu les exclusions. Sur ce sujet précis, la règle se vérifie en cherchant deux mots dans son propre contrat : « dégâts matériels ».
Peut-on cumuler l'assurance et le recours contre le gestionnaire ?
Non.
Le Service public de Wallonie l'écrit sans détour sur sa page officielle de demande d'indemnisation : un demandeur déjà indemnisé par une assurance pour le même préjudice ne peut obtenir une seconde indemnisation du gestionnaire de la voirie. La charge de la preuve, elle, pèse sur l'automobiliste, qui doit démontrer la responsabilité du gestionnaire dans la survenance du sinistre.
Depuis le 1er janvier 2025, cette responsabilité repose sur l'article 6.5 du nouveau Livre 6 du Code civil, qui a remplacé l'ancien article 1382 : toute personne répond du dommage qu'elle cause à autrui par sa faute. Trois éléments cumulatifs sont à réunir : une faute, un défaut d'entretien de la chaussée par exemple, un dommage, le devis chiffré, et un lien de causalité entre les deux. Aucun des trois ne se présume.
Le choix se raisonne simplement. Omnium et franchise inférieure au montant des dégâts : l'assurance est presque toujours la plus rapide. Pas de garantie dégâts matériels, ou franchise dépassée de loin : le recours contre le gestionnaire redevient la seule option, gratuit mais lent et incertain, comme le montre la suite.
Que faire dans les jours qui suivent le dégât ?
Six réflexes, dans cet ordre, avant de choisir une voie.
- Photographiez le nid de poule et les dégâts sur le véhicule tout de suite, horodatage du téléphone activé, plan large puis gros plan.
- Ne déplacez pas la voiture avant les photos si les dégâts sont importants ou si le trou reste dangereux pour les autres usagers.
- Contactez la police en cas de danger immédiat pour la circulation. Le procès-verbal renforce les deux dossiers, celui de l'assureur et celui du gestionnaire.
- Faites chiffrer un devis avant de choisir. Franchise, majoration et délai ne se devinent pas, ils se calculent.
- Identifiez le gestionnaire exact de la route concernée (tableau ci-dessous) et signalez le défaut, même si vous ne comptez pas réclamer.
- Conservez chaque pièce, photo, devis, procès-verbal, courrier, jusqu'à la clôture du dossier, quelle que soit la voie choisie.
Le gestionnaire de la route : trois niveaux, trois procédures
La gestion du réseau routier belge se partage entre plusieurs autorités, régionales, provinciales et communales, et la procédure change selon celle qui est concernée.
| Gestionnaire | Contact et procédure | Pièces demandées | Délai indicatif |
|---|---|---|---|
| SPW et SOFICO (Wallonie) | Direction des routes territorialement compétente, numéro vert 1718 | Déclaration sur l'honneur, devis ou facture, photos, PV si disponible | 6 mois à 1 an, gratuit |
| AWV (Flandre) | schade.awv@mow.vlaanderen.be, de préférence via votre assureur | Localisation précise, description des dégâts, devis, photos | Aucun délai officiel communiqué |
| Bruxelles Mobilité | Service régional de la voirie bruxelloise | Dossier comparable aux deux régimes régionaux | Ombudsman régional encore en préparation à Bruxelles |
| Commune | Service voirie local, Charleroi par exemple au 071/86.94.02 | Identité, récit précis, devis, attestation de non-double indemnisation | Accusé de réception sous 15 jours, décision distincte |
Une confusion fréquente mérite d'être corrigée. La direction des routes régionale ne gère ni les voiries communales, ni les autoroutes concédées à un opérateur distinct comme la SOFICO. Un doute sur le statut de la route se lève par un appel au numéro vert wallon ou au service voirie de la commune, avant même d'envisager une réclamation.
Quelles sont vos chances d'obtenir une indemnisation ?
Modestes, et documentées depuis peu du côté flamand.
L'Agentschap Wegen en Verkeer a communiqué, le 19 juillet 2026, ses chiffres sur cinq ans : 3016 dossiers introduits entre 2021 et 2025, environ un tiers accepté, pour un total de 2 359 231,07 euros versés. L'année 2024 a concentré le pic, 772 dossiers, avant un net repli à 539 en 2025. La province d'Anvers arrive en tête avec 309 dossiers, devant le Brabant flamand et ses 130 demandes. La porte-parole de l'agence, Katrien Kiekens, résume le motif de refus le plus fréquent : il faut pouvoir établir un lien de causalité réel entre le dommage et l'état de la route, faute de quoi le dossier est classé.
La Wallonie ne publie pas d'équivalent chiffré de ce taux de succès, seulement un délai de traitement et la gratuité de la démarche. L'asymétrie entre les deux régions se vérifie donc aussi dans l'information mise à disposition des automobilistes.
Une estimation plus ancienne circule sur le sujet, autour de 50 % de chances en cas de procès civil, avancée en 2020 par un site professionnel du secteur. Le chiffre concerne uniquement une procédure judiciaire, pas une demande administrative auprès du gestionnaire, et il a six ans. Traitez-le comme un ordre de grandeur, pas comme une donnée à jour.
Un pneu crevé seul est-il remboursé ?
Presque jamais.
DVV l'écrit dans son propre guide : l'omnium n'interviendra généralement pas si les dégâts concernent uniquement les pneus. P&V va plus loin et exclut explicitement les dégâts aux pneus, sauf si d'autres parties du véhicule ont aussi été touchées lors du même événement. Moniteur Automobile confirme la même ligne de partage de son côté. Trois sources concurrentes, la même exclusion : quatre pneus lacérés par un même trou, sans autre trace sur la voiture, tombent hors garantie chez la plupart des assureurs belges.
La situation change dès qu'une jante est voilée, qu'un flanc de carrosserie est marqué ou que la géométrie de direction est faussée dans le même choc. Le dossier s'ouvre alors sur l'ensemble des dégâts, pneus compris.
Cinq exclusions fréquentes sur ce sinistre
- Les dégâts qui touchent uniquement les pneus, sans autre dommage constaté lors du même événement.
- Un véhicule qui n'était pas en règle de contrôle technique au moment des faits.
- Un dégât signalé plusieurs semaines après coup, sans date ni élément permettant de le rattacher au nid de poule précis.
- Une indemnisation déjà obtenue du gestionnaire de la voirie pour le même sinistre.
- Une usure normale de la suspension ou des pneus présentée après coup comme un choc isolé.
Pour situer cette garantie dans l'ensemble de votre contrat, le comparateur d'assurances auto confronte les formules garantie par garantie et le classement des meilleures assurances auto détaille ce que chaque compagnie couvre. Le quiz prend deux minutes en cas de doute sur le niveau de couverture. La méthode pour lire ses conditions particulières est reprise dans l'article dédié, et le périmètre d'un autre dégât fréquent, le pare-brise, dans l'article sur la garantie bris de glace.
Le régime belge de responsabilité qui fonde un recours contre un gestionnaire de voirie est fixé par le Livre 6 du Code civil, en vigueur depuis le 1er janvier 2025. Les procédures officielles d'indemnisation sont décrites par le Service public de Wallonie et par l'Agentschap Wegen en Verkeer. Sur le contrat d'assurance lui-même, la FSMA supervise les intermédiaires, et l'Ombudsman des Assurances traite gratuitement les litiges sur l'étendue d'une garantie. Les positions citées de DVV et de P&V sont publiques et consultables directement sur leurs sites.
Ce site informe et compare. Il n'est pas intermédiaire d'assurance et ne délivre aucune recommandation individuelle.
Comparateur Sinistres & démarches
Compare les sinistres & démarches côte à côte.
Comparer maintenant
Questions fréquentes
Grégory conseille des automobilistes belges sur leurs contrats d'assurance depuis plus de dix ans. Il décortique les formules RC, mini-omnium et omnium, compare les compagnies du marché belge et traduit les conditions générales en langage clair. Sa règle : aucune recommandation sans avoir lu les exclusions.