Dans quel délai faut-il déclarer un sinistre auto en Belgique ?
Vous disposez de 8 jours ouvrables à compter de l'accident pour déclarer le sinistre à votre assureur. Ce délai court à partir du jour des faits, ou du jour où vous en avez eu connaissance — par exemple si vous découvrez au matin que votre voiture garée a été emboutie pendant la nuit.
Dans les faits, n'attendez pas la fin de ce délai. Un dossier déclaré dans les 48 heures se traite plus vite, l'expert peut voir le véhicule dans l'état, et les souvenirs des témoins sont encore frais. Une déclaration tardive n'annule pas automatiquement votre droit à indemnisation, mais l'assureur peut réduire l'indemnité à hauteur du préjudice que le retard lui a causé : véhicule déjà réparé et donc inexpertisable, témoin introuvable, traces de freinage effacées. Autant de raisons de ne pas laisser traîner l'enveloppe sur un coin de table.
Le constat amiable est-il vraiment obligatoire ?
Non, aucune loi belge n'impose de remplir un constat — mais s'en passer revient à jouer votre dossier à pile ou face. Le constat européen d'accident est un formulaire standardisé dans toute l'Europe : c'est la pièce maîtresse sur laquelle les compagnies déterminent qui est responsable, et dans quelle proportion.
Sans constat signé par les deux conducteurs, votre assureur ne dispose que de votre version des faits. En face, l'autre compagnie a la version adverse. Le dossier passe alors en discussion entre assureurs, parfois devant un juge, et le traitement peut prendre des mois. Le risque concret : un partage de responsabilité 50/50 par défaut, avec l'impact que cela suppose sur votre bonus-malus. Un constat correctement rempli, c'est dix minutes sur place qui vous épargnent des semaines de correspondance.
Comment remplir correctement un constat européen ?
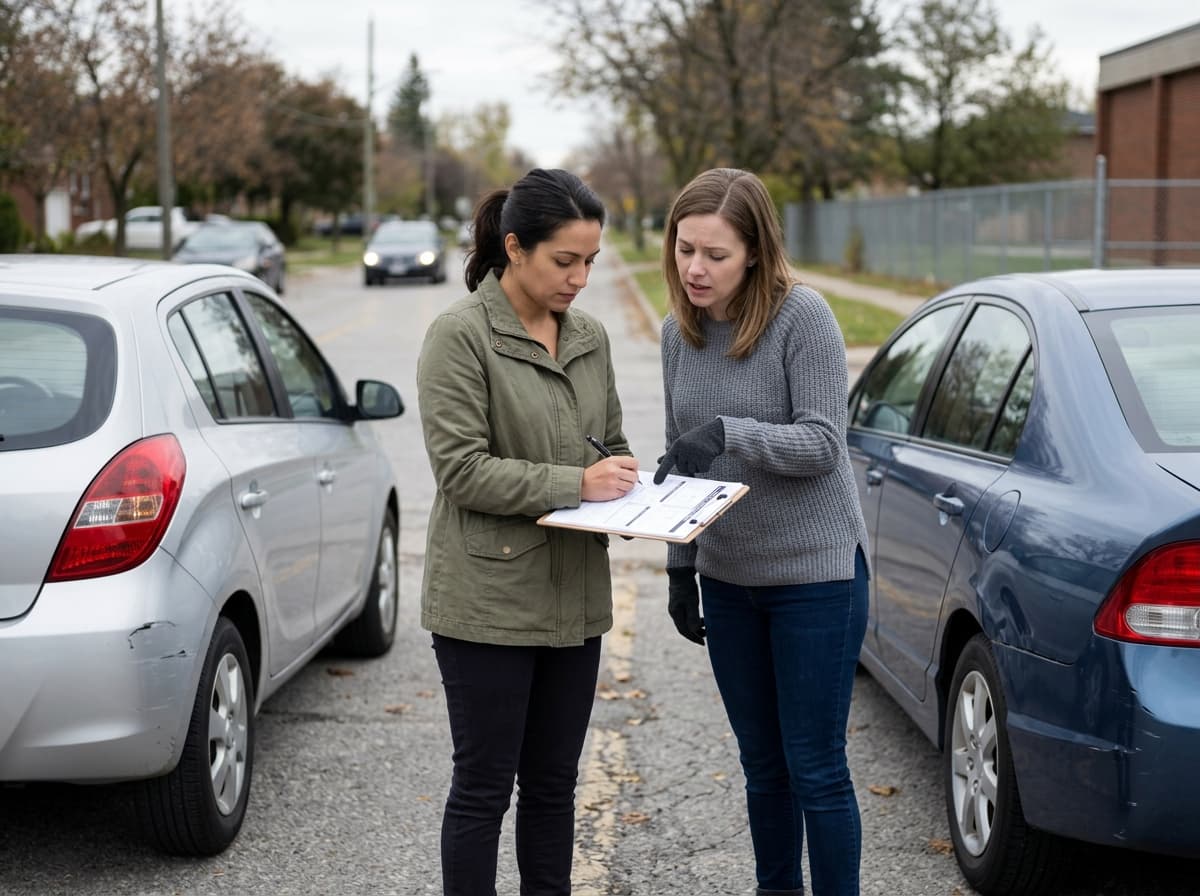
Le recto se remplit sur place, en présence de l'autre conducteur ; le verso peut être complété au calme, à la maison, avant l'envoi à l'assureur. Cette distinction est la clé : ce qui est signé sur place engage les deux parties, ce qui vient après ne concerne que votre propre déclaration.
Sur le recto, vous notez la date, l'heure, le lieu précis, les blessés éventuels, les témoins avec leurs coordonnées, les données des deux véhicules et des deux polices d'assurance. Vous cochez ensuite les cases de circonstances — c'est le cœur du document — puis vous dessinez le croquis et vous signez tous les deux. La police belge rappelle qu'un constat doit être lisible et complet pour être exploitable. Écrivez en majuscules, au stylo bille et jamais au crayon, sans rature. Comptez les cases cochées et inscrivez le total dans la case prévue : c'est ce qui empêche qu'on en ajoute après coup.
Le point de vigilance absolu : ne signez jamais un constat dont vous ne partagez pas le contenu. Si vous n'êtes pas d'accord avec les circonstances cochées par l'autre conducteur, indiquez-le dans la rubrique « observations » avant de signer, ou refusez de signer et appelez la police. Une fois votre signature apposée, revenir en arrière devient très difficile. Les compagnies belges publient chacune leur propre notice détaillée — celle d'AG Insurance est un bon aide-mémoire à lire avant d'en avoir besoin.
| Élément | Où | Quand |
|---|---|---|
| Identités, plaques, polices | Recto | Sur place |
| Cases de circonstances | Recto | Sur place, avant signature |
| Croquis de l'accident | Recto | Sur place |
| Signatures des deux conducteurs | Recto | Sur place |
| Description des dégâts, photos | Verso | À la maison |
| Envoi à l'assureur | — | Sous 8 jours ouvrables |
Peut-on faire un constat électronique en Belgique ?
Oui : l'application Crashform, lancée par Assuralia, la fédération professionnelle des assureurs belges, permet de remplir et signer un constat sur smartphone, avec la même valeur juridique que le papier. Vous cochez les circonstances, ajoutez des photos des dégâts, signez à l'écran, et la déclaration part immédiatement vers votre boîte mail, celle de votre assureur et celle de votre courtier.
Le format numérique règle deux problèmes classiques : l'illisibilité de l'écriture et l'oubli de photos. Certaines cartes vertes portent désormais un QR code qui remplit automatiquement les données d'assurance sur place, ce qui supprime les erreurs de recopie de numéro de police. Assuralia a également étendu le dispositif pour permettre une déclaration depuis deux smartphones distincts, chaque conducteur restant sur son propre appareil. L'application est disponible gratuitement sur les stores mobiles, dont l'App Store — à installer avant l'accident, évidemment, pas pendant.
Que faire si l'autre conducteur refuse de signer ou prend la fuite ?
Remplissez quand même votre exemplaire, documentez tout, et appelez la police si l'autre partie refuse de coopérer. Un constat non signé par l'adversaire garde une valeur : il fige votre version avec une date, ce qui vaut mieux qu'un récit reconstitué trois semaines plus tard.
Notez la plaque d'immatriculation, la marque et le modèle, la couleur, le numéro de police si vous avez pu le voir, et l'heure exacte. Photographiez les positions des véhicules avant de dégager la chaussée, les dégâts sous plusieurs angles, la signalisation et l'état de la route. Cherchez des témoins et prenez leurs coordonnées : dans un dossier contesté, un témoin neutre pèse souvent plus que deux versions opposées. En cas de blessés, de délit de fuite, de suspicion d'alcool ou de drogue, ou de désaccord total, la police se déplace et son procès-verbal remplacera le constat.
Si le responsable n'est jamais identifié ou s'avère non assuré, le Fonds Commun de Garantie Belge peut prendre le relais. Pour un véhicule non identifié, il indemnise les dommages corporels ; les dégâts purement matériels ne sont pris en charge que si l'accident a également causé des dommages corporels importants. La condition pratique reste la même : un dossier étayé, avec dépôt de plainte et éléments datés.
Que se passe-t-il après l'envoi de la déclaration ?
L'assureur ouvre un dossier, désigne le cas échéant un expert, détermine les responsabilités puis indemnise selon les garanties de votre contrat. Le calendrier dépend surtout de la clarté du constat et de la coopération de la compagnie adverse.
Concrètement, vous recevez un accusé de réception avec un numéro de dossier — conservez-le, c'est votre référence pour toute relance. Si les dégâts dépassent un certain montant, un expert examine le véhicule ou les photos avant réparation : ne faites donc pas réparer avant d'avoir le feu vert, sauf accord explicite. Vient ensuite l'établissement des responsabilités, entre assureurs, sur la base des cases cochées. L'indemnisation dépend enfin de votre formule : en RC seule, seuls les dégâts causés à autrui sont couverts, et vos propres réparations restent à votre charge si vous êtes en tort. En mini-omnium ou en omnium complète, la couverture s'élargit, sous déduction de la franchise. C'est précisément à ce moment que beaucoup d'automobilistes découvrent ce que leur contrat ne couvrait pas ; mieux vaut le savoir avant, en faisant le quiz personnalisé pour cadrer le niveau de couverture adapté à votre profil.
Une déclaration de sinistre fait-elle monter la prime ?
Ce n'est pas la déclaration qui coûte cher, c'est la responsabilité. Un sinistre où vous n'êtes pas en tort, ou un dégât indemnisé sans tiers responsable identifié, n'entraîne pas mécaniquement de malus. Un accident en tort, en revanche, fait grimper votre échelle bonus-malus et se répercute sur la prime à l'échéance suivante.
D'où la tentation de ne pas déclarer un petit dégât pour « protéger son bonus ». Le calcul se défend parfois — encore faut-il le faire correctement : comparez le coût de la réparation, la franchise applicable, et le surcoût de prime estimé sur trois à cinq ans. En dessous de quelques centaines d'euros, payer soi-même est souvent plus rationnel. Au-delà, non. Et si un sinistre a fait bondir votre prime, c'est le bon moment pour comparer les offres : toutes les compagnies belges ne pénalisent pas un sinistre de la même façon, et l'écart entre AG Insurance, Ethias, AXA, Belfius Direct, KBC, Yuzzu ou P&V peut être considérable à garanties égales.
Pour aller plus loin, consultez notre classement des meilleures assurances auto de Belgique : il compare, compagnie par compagnie, l'étendue des garanties, la franchise et surtout la qualité du service sinistres — le critère qu'on juge toujours trop tard. Et si votre contrat vous a déçu au moment d'un dossier, prenez deux minutes pour comparer les offres selon votre profil et votre véhicule.
Comparateur Sinistres & démarches
Compare les sinistres & démarches côte à côte.
Comparer maintenant
Questions fréquentes
Grégory conseille des automobilistes belges sur leurs contrats d'assurance depuis plus de dix ans. Il décortique les formules RC, mini-omnium et omnium, compare les compagnies du marché belge et traduit les conditions générales en langage clair. Sa règle : aucune recommandation sans avoir lu les exclusions.