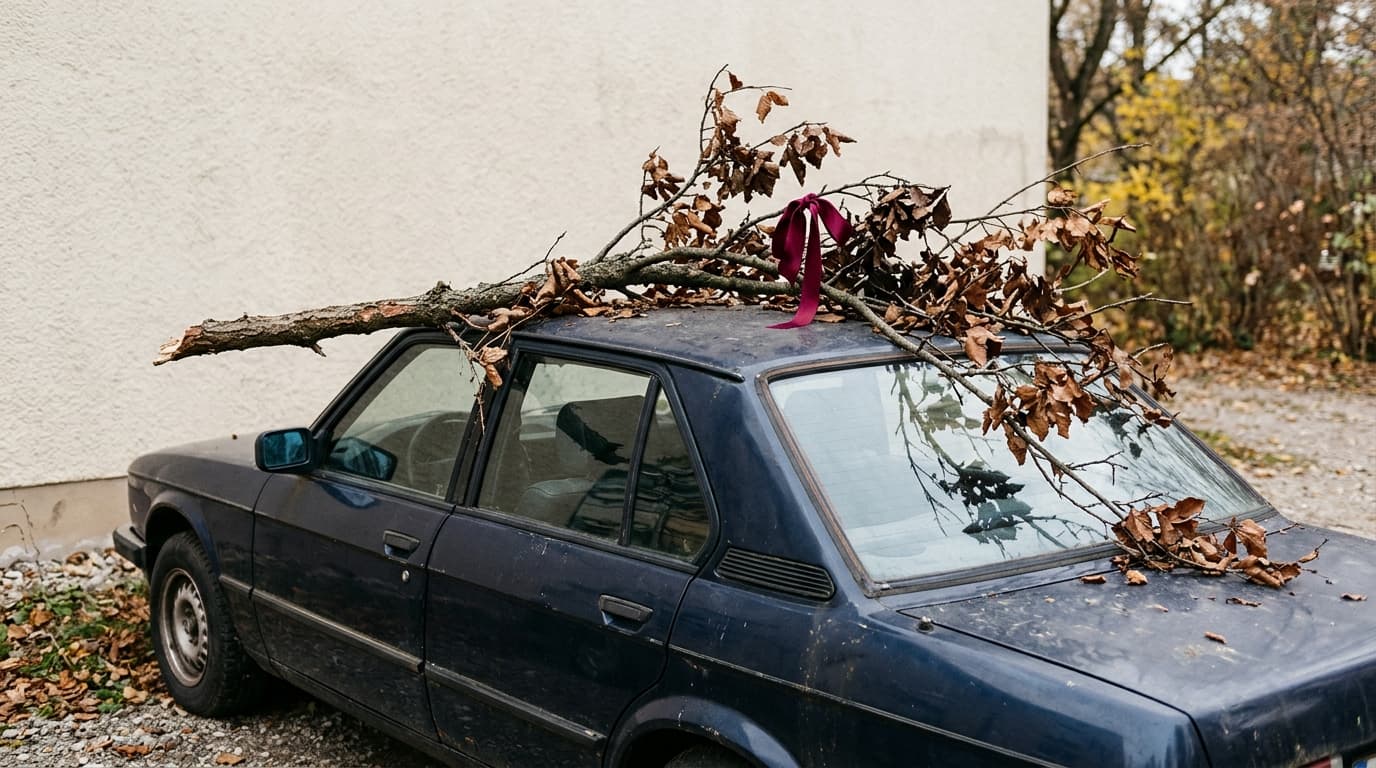
La RC ne paie rien, la garantie forces de la nature oui, en principe. Si un arbre ou une branche abîme votre voiture, vous êtes indemnisé par votre mini-omnium ou votre omnium complète, à condition que le vent atteigne le seuil écrit au contrat. Sans tempête, seule l'omnium complète répond, franchise comprise. Le propriétaire de l'arbre, lui, paie rarement.
Qui paie quand un arbre tombe sur une voiture garée ?
Votre propre assureur, si vous avez acheté la bonne garantie. Le tableau suit les formules vendues en Belgique. Il décrit la pratique courante, pas votre police : seules vos conditions particulières font foi.
| Votre contrat | Tempête (vent au-dessus du seuil) | Branche par temps calme | Franchise |
|---|---|---|---|
| RC seule | Non | Non | Sans objet |
| RC et option nature | Oui en principe | Rarement | Selon l'option |
| Mini-omnium | Oui en principe | Souvent non | Souvent nulle en forces de la nature |
| Omnium complète | Oui | Oui, via les dégâts matériels | Celle de l'omnium, parfois récupérable |
| Aucune garantie propre | Aide régionale si calamité reconnue | Non | Sans objet |
La troisième colonne surprend. Elle vient d'une plainte publique déposée en décembre 2025 sur le site de Test-Achats, que je cite comme un témoignage non vérifié : un automobiliste dont une branche avait endommagé la voiture se voyait opposer trois refus successifs, un vent sous le seuil, un montant sous le minimum de l'omnium, et la piste d'un recours contre la commune. Les trois motifs figurent dans des contrats courants.
À partir de quel vent parle-t-on de tempête ?
Entre 80 et 100 km/h, selon la source et selon le contrat. Test-Achats indique que les assureurs se réfèrent à la définition de l'IRM, soit 100 km/h mesurés à la station la plus proche. Selectra Belgique retient 80 km/h dans un rayon de 10 km autour du véhicule. Les deux chiffres existent, donc aucun des deux ne vous dispense de lire votre contrat.
Deux assouplissements reviennent. Certains assureurs paient sous le seuil quand des dégâts similaires ont été constatés à proximité immédiate. D'autres se contentent d'un relevé météo local. Gardez donc la preuve de la météo du jour : une capture d'écran datée ne coûte rien.
Et une branche qui tombe par temps calme ?
C'est le point faible de la plupart des contrats.
Une branche morte qui cède sans un souffle de vent n'est pas une tempête. La garantie forces de la nature, qui exige un événement climatique, ne joue pas. Reste l'omnium complète, qui paie les dégâts matériels quelle que soit la cause, ou un recours contre le propriétaire s'il avait laissé pourrir l'arbre. Sans l'un ni l'autre, vous supportez la réparation.
Au volant, le choc après la chute est-il couvert ?
Pas toujours. Si la branche tombe sur la voiture en roulant, vous braquez, et vous heurtez un véhicule en stationnement, le dommage causé par la branche relève de la garantie nature. Le choc qui suit est un accident : seule l'omnium complète le prend en charge, via les dégâts matériels, sous déduction de la franchise. La mini-omnium s'arrête souvent au dommage direct, et votre RC indemnise le propriétaire de la voiture heurtée.
Cherchez les mots « directs » et « indirects » dans la définition de la garantie. La grêle obéit à la même mécanique.
Le propriétaire de l'arbre peut-il être tenu pour responsable ?
Oui, mais la preuve repose sur vous, et elle est exigeante.
Un propriétaire, particulier, copropriété ou commune, doit entretenir ses arbres : élaguer les branches anormalement grosses, abattre un arbre qui menace de s'effondrer. S'il a négligé cette obligation et que le défaut a causé la chute, sa responsabilité peut être engagée. La victime démontre le défaut : arbre mort, creux, signalé auparavant, photos antérieures. Quand l'arbre est tombé sous une tempête d'une violence exceptionnelle, on parle en principe de force majeure : personne n'est responsable.
Ce recours n'est pas le vôtre à mener seul. Si votre omnium a payé, l'assureur se retourne contre le responsable par subrogation et peut vous faire récupérer la franchise. Sans omnium, la protection juridique finance l'avocat et l'expertise. Le mécanisme est le même que pour un nid de poule : un gestionnaire négligent, une preuve, un courrier recommandé.
Un exemple chiffré, avec des montants fictifs. Une branche d'un chêne signalé mort à la commune écrase le capot : devis 3 200 €, franchise d'omnium 250 €. L'assureur règle 2 950 €, puis réclame 3 200 € à la commune. Si le recours aboutit, vous récupérez vos 250 €. S'il échoue, vous gardez la réparation payée et perdez la franchise.
Dans quel ordre agir après la chute ?
Prenez les photos avant de bouger la voiture, c'est la seule étape irréversible.
- Photographier l'arbre, la branche, le point d'impact et la voiture, avec une rue ou un numéro visible pour situer le lieu.
- Appeler les pompiers si l'arbre bloque la voirie, et la police si vous voulez un procès-verbal, utile pour un recours.
- Noter la météo, relevé local ou capture d'une application, avec l'heure.
- Déclarer le sinistre à votre assureur ou à votre courtier, par écrit, dans le délai du contrat. La plupart des fiches parlent de huit jours.
- Faire constater les dégâts par l'expert envoyé par l'assureur avant toute réparation.
- Écrire au propriétaire de l'arbre par recommandé, sans reconnaître de responsabilité partagée.
Le détail des délais par garantie se trouve dans l'article sur les délais de déclaration, et la marche générale dans la déclaration de sinistre.
Quelles preuves réunir, et dans quel délai ?
| Preuve | Qui la fournit | Quand |
|---|---|---|
| Photos de l'arbre et des dégâts | Vous | Avant tout déplacement |
| Relevé météo du jour | Vous, station locale | Le jour même |
| Procès-verbal | Police | Au besoin, dans les jours qui suivent |
| Expertise des dégâts | Expert de l'assureur | Avant les réparations |
| Courrier recommandé au propriétaire | Vous | Dès que possible |
Sans omnium, reste-t-il une aide ?
Parfois, par la Région, mais sous conditions. Quand une tempête est reconnue comme calamité publique, la Wallonie, Bruxelles et la Flandre peuvent indemniser des biens non assurés. Selon Test-Achats, la voiture doit avoir été dans la rue ou en circulation, pas dans un garage ni sous un carport. La demande se fait après la publication de la reconnaissance au Moniteur belge, au plus tard le dernier jour du troisième mois suivant. Une demande prématurée n'est pas valable. La page de la Wallonie détaille la procédure.
Les lignes de votre contrat qui décident
Ouvrez le PDF et cherchez, dans cet ordre :
- « forces de la nature » ou « éléments naturels » : si les mots manquent, la garantie manque, quel que soit le nom commercial de la formule.
- « tempête » et sa définition, avec la vitesse de vent et le rayon de mesure.
- « chute d'arbres » ou « d'objets », parfois traitée à part.
- La franchise propre à cette garantie, souvent distincte de l'omnium.
- Le montant minimum de sinistre, que certains contrats fixent à plusieurs centaines d'euros.
- Le délai de déclaration, à connaître avant d'en avoir besoin.
La lecture pas à pas des conditions particulières montre où se trouve chacune de ces mentions.
Pour aligner des contrats sur ces points, le comparateur met les garanties côte à côte. Le classement des meilleures assurances auto détaille ce que chaque compagnie couvre et refuse, et le quiz cadre le niveau de protection utile. Les formules sont décrites dans la comparaison mini-omnium ou omnium complète, et ce que paie la première dans que couvre la mini-omnium.
Les contrats d'assurance auto relèvent de la loi du 4 avril 2014 relative aux assurances. En cas de désaccord sur un refus, l'Ombudsman des Assurances examine gratuitement les plaintes, et la FSMA contrôle la conduite des assureurs et des intermédiaires. Sources consultées le 04/11/2026 : dossier tempête et assurance auto de Test-Achats, fiche catastrophes naturelles de Selectra Belgique et article de compare-assurance.be sur la chute d'arbre.
Ce site informe et compare. Il n'est pas intermédiaire d'assurance et ne délivre aucune recommandation individuelle : vos conditions générales et particulières, et elles seules, font foi.
Comparateur Sinistres & démarches
Compare les sinistres & démarches côte à côte.
Comparer maintenant
Questions fréquentes
Grégory conseille des automobilistes belges sur leurs contrats d'assurance depuis plus de dix ans. Il décortique les formules RC, mini-omnium et omnium, compare les compagnies du marché belge et traduit les conditions générales en langage clair. Sa règle : aucune recommandation sans avoir lu les exclusions.