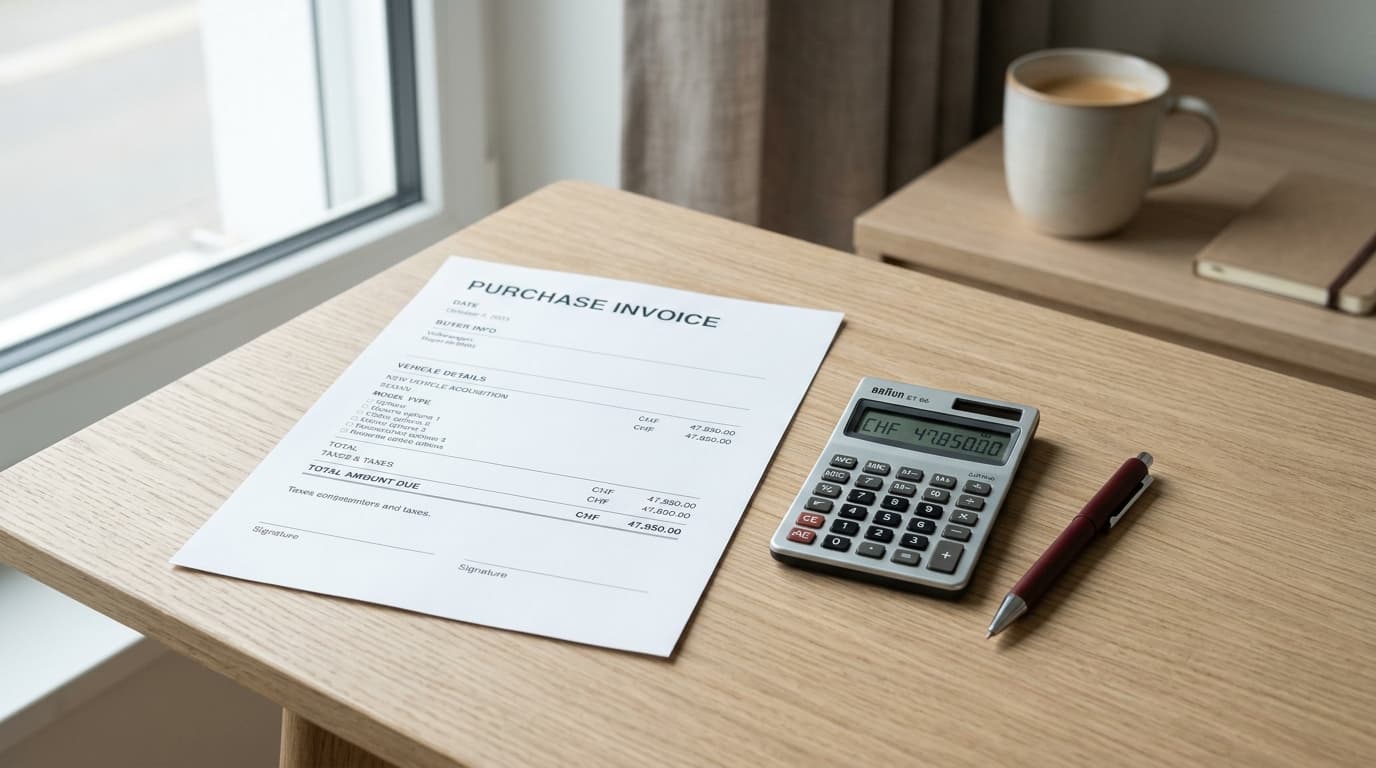
Une valeur assurée trop basse ne fait pas que réduire l'indemnité de perte totale. Elle rabote chaque sinistre omnium dans la même proportion, réparation comprise, dès que l'écart est constaté. La règle proportionnelle se désamorce avant l'accident, avec une facture, un bon de commande et dix minutes de relecture.
Qu'est-ce que la règle proportionnelle en assurance auto ?
C'est une réduction mécanique de l'indemnité. Si vous avez assuré votre voiture pour moins que la valeur exigée par le contrat, l'assureur ne paie que dans le rapport entre la valeur déclarée et la valeur qui aurait dû l'être.
La base légale est belge et tient en une phrase. L'article 98 de la loi du 4 avril 2014 relative aux assurances prévoit que, sauf convention contraire, lorsque le montant assuré est inférieur à la valeur déterminable de l'intérêt assuré, l'assureur n'est tenu que dans ce rapport. Les contrats auto le reprennent presque mot pour mot.
Les conditions générales Confort Auto d'AXA, éditées sous la marque L'Ardenne Prévoyante en juin 2025, en donnent l'exemple officiel : valeur déclarée 10 000 €, valeur qui aurait dû l'être 12 500 €, dommage 2 500 €. L'indemnité tombe à 2 000 €.
Deux règles portent le même nom, et on les confond souvent.
| Règle | Ce qui la déclenche | Calcul | Où la lire |
|---|---|---|---|
| Proportionnelle de capitaux | Valeur assurée inférieure à celle exigée par le contrat | Dommage × valeur déclarée ÷ valeur due | Clause « valeur assurée » ou « règle proportionnelle » de l'omnium |
| Proportionnelle de prime | Déclaration du risque inexacte, de bonne foi | Dommage × prime payée ÷ prime due | Clause « déclaration du risque », article 60 de la loi |
Cet article traite la première. La seconde est détaillée dans notre article sur la fausse déclaration.
Quelle valeur faut-il déclarer pour son omnium ?
Celle que définissent vos conditions générales, et elles ne disent pas toutes la même chose.
| Contrat lu | Base exigée | TVA | Remises | Particularités |
|---|---|---|---|---|
| Ethias, mini omnium et omnium complète (édition 10/2009) | Valeur catalogue à la première mise en circulation | Hors TVA | Non déduites | Options et accessoires d'origine inclus, taxe de mise en circulation ajoutée sur demande |
| Ethias, assurance auto (édition postérieure à 2024) | Valeur facture, à défaut valeur catalogue | Comprise | Déduites | Reprise de l'ancien véhicule ignorée, câble de recharge mobile compté comme accessoire d'origine |
| AXA, Confort Auto Omnium XL Pro (06/2025) | Valeur catalogue ou valeur facture, au choix | Selon la base | Selon la base | Packs de service (contrat d'entretien) exclus de la valeur |
| Beobank Assurance Auto, ACM Belgium (IPID 09/2025) | Renvoi aux conditions | Non précisé | Non précisé | Règle proportionnelle annoncée dès la fiche d'information |
Le même assureur a donc changé de base entre deux éditions. Une valeur juste en 2019 peut être fausse sous le contrat que vous avez signé l'an dernier.
Un point commun traverse tous ces textes : la valeur est déclarée « sous la responsabilité du preneur ». Ni le vendeur, ni la banque, ni le courtier ne la signent à votre place, même quand ils remplissent le formulaire.
La règle joue-t-elle aussi sur une simple réparation ?
Oui, et c'est le piège.
On imagine volontiers que la sous-assurance ne coûte qu'en cas de vol ou de destruction totale, puisque c'est là que la valeur sert de base de calcul. Les textes disent autre chose. Ethias applique la règle proportionnelle « en cas de sinistre », sans distinction. AXA la prévoit expressément en perte totale et en réparation, et la place dans son schéma de calcul avant la déduction de la franchise. Chaque portière enfoncée, chaque rétroviseur arraché, chaque grêle du printemps passe donc par le même coefficient tant que la valeur n'est pas corrigée.
Un exemple chiffré, fictif mais typique. Votre voiture est facturée 32 000 € TVA comprise, dont 6 000 € de pack d'options inscrits sur un bon de commande séparé. Vous déclarez 26 000 €, le prix « de base ». Le rapport est de 81,25 %. Un dégât de carrosserie de 4 000 € devient 3 250 €, puis 2 750 € après une franchise de 500 €. Avec la bonne valeur, vous auriez touché 3 500 €.
750 € perdus sur une seule aile.
Options et accessoires ajoutés après l'achat : un plafond de 1 000 à 1 240 €
Au-delà de ce plafond, il faut les déclarer.
Chez AXA, les équipements installés après l'achat doivent être signalés, et à défaut ils sont couverts jusqu'à 1 240 € hors TVA. L'exemple du contrat : une installation radio de 1 500 € hors TVA, non déclarée, n'est assurée qu'à hauteur de 1 240 €. L'antivol exigé par l'assureur, lui, est toujours couvert. L'ancienne édition d'Ethias assurait gratuitement jusqu'à 1 000 € hors TVA d'accessoires montés après la souscription, sur facture datée et acquittée. Elle excluait aussi le lettrage de la notion d'accessoire, et rappelait que les objets transportés n'entrent jamais dans la valeur assurée.
Avant de signer, vérifiez que votre valeur reprend bien :
- le pack d'options facturé à part sur le bon de commande ;
- la peinture métallisée ou nacrée, souvent comptée comme option ;
- les jantes, l'attelage, les barres de toit montés par le concessionnaire avant livraison ;
- le câble de recharge mobile d'une voiture électrique ou hybride ;
- la taxe de mise en circulation, si votre contrat permet de l'ajouter ;
- tout équipement posé après l'achat qui dépasse le plafond de votre contrat.
Le contrat d'entretien inclus dans un « pack » n'a rien à faire dans cette liste : AXA l'exclut de la valeur assurée.
Comment déclarer la bonne valeur assurée en six étapes ?
Comptez vingt minutes, une seule fois, puis à chaque ajout d'équipement.
| Pièce à réunir | Où la trouver | Temps |
|---|---|---|
| Bon de commande et facture d'achat | Dossier remis par le vendeur, courriel de confirmation | 5 min |
| Liste de prix catalogue du modèle | Concessionnaire ou importateur, sur demande | 5 à 10 min |
| Conditions générales de l'omnium | Site de l'assureur ou courtier, en PDF | 2 min |
| Conditions particulières en vigueur | Espace client, dernier avenant | 2 min |
| Factures des équipements ajoutés | Garage, montage après livraison | 3 min |
- Ouvrez les conditions générales et cherchez « valeur assurée ». Notez la base exigée : catalogue ou facture, hors TVA ou TVA comprise, remises déduites ou non.
- Recalculez cette valeur à partir de vos documents d'achat, options d'origine comprises.
- Comparez avec le montant inscrit dans vos conditions particulières, à l'euro près.
- Additionnez les équipements posés après l'achat et confrontez le total au plafond de votre contrat.
- Demandez un avenant écrit si l'écart est réel, pièces jointes à l'appui.
- Classez les factures en photo dans votre téléphone, à côté de votre pochette de documents de bord.
Après un sinistre, il est trop tard pour l'étape 5.
Valeur déjà trop basse : l'avenant avant le sinistre
Corrigez maintenant. Un avenant augmente la prime de l'omnium, parce que la valeur assurée fait partie de ses critères de tarification, mais la hausse se mesure en pourcentage de la prime alors que la règle proportionnelle se mesure en pourcentage de chaque indemnité. La comparaison tourne vite. Une sous-déclaration volontaire, elle, sort du terrain de la règle proportionnelle pour entrer dans celui de la fausse déclaration, où la sanction peut aller jusqu'à la nullité du contrat. Et déclarer trop haut ne rapporte rien : l'indemnité reste en principe calculée sur la valeur définie par le contrat et son barème, détaillé dans notre article sur la valeur vénale, agréée et à neuf.
Pour comparer les omnium sur leur base de valeur et leurs exclusions, le comparateur aligne les garanties côte à côte, le classement des meilleures assurances auto détaille ce que chaque compagnie couvre et refuse, et le quiz aide à choisir entre mini-omnium et omnium complète. Si un sinistre est déjà en cours, la marche à suivre est dans notre article sur la déclaration de sinistre.
Le portail Wikifin de la FSMA explique le fonctionnement de l'omnium, et la FSMA contrôle les règles de conduite des assureurs et des intermédiaires. En cas de désaccord sur une indemnité réduite, l'Ombudsman des Assurances examine gratuitement les plaintes. Documents d'assureurs consultés le 21 octobre 2026 : les conditions générales Omnium XL Pro d'AXA, les conditions générales omnium d'Ethias et le document d'information Beobank Assurance Auto.
Ce site informe et compare. Il n'est pas intermédiaire d'assurance et ne délivre aucune recommandation individuelle.
Comparateur Sinistres & démarches
Compare les sinistres & démarches côte à côte.
Comparer maintenant
Questions fréquentes
Grégory conseille des automobilistes belges sur leurs contrats d'assurance depuis plus de dix ans. Il décortique les formules RC, mini-omnium et omnium, compare les compagnies du marché belge et traduit les conditions générales en langage clair. Sa règle : aucune recommandation sans avoir lu les exclusions.