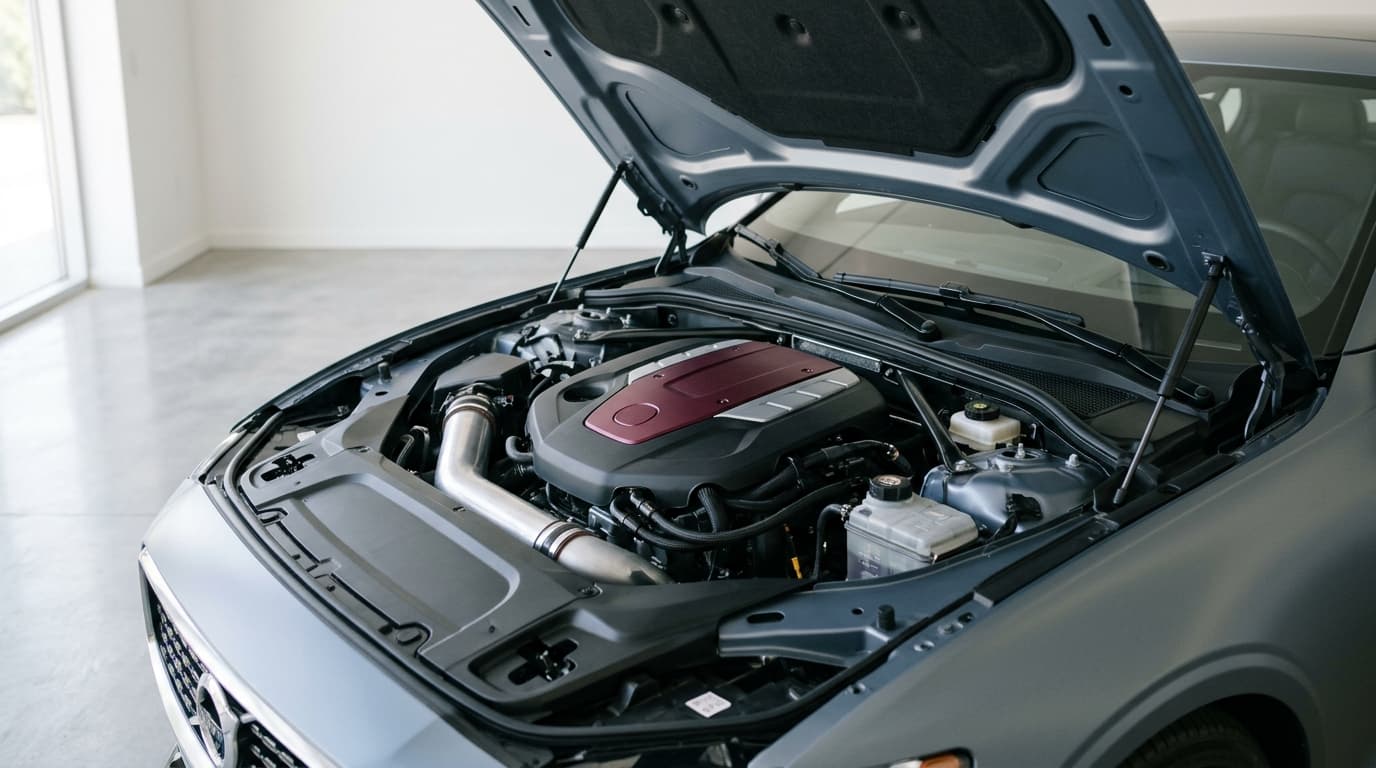
Non. En Belgique, une omnium, même complète, ne paie pas une panne mécanique : elle écarte l'usure, le mauvais entretien et le vice de construction. Trois autres dispositifs peuvent la prendre en charge, et un seul d'entre eux est un contrat d'assurance. Les confondre se paie, parfois au prix d'un moteur.
Trois régimes, un seul est une assurance
Une voiture en panne fait intervenir quatre acteurs possibles, et chacun répond à une logique différente. L'assureur auto paie un événement venu de l'extérieur. Le vendeur répond d'un défaut présent dès la livraison. Le constructeur honore sa propre garantie commerciale. Seul un assureur spécialisé, souvent via un courtier ou un prêteur, vend une extension de garantie contre la panne soudaine.
Le tableau ci-dessous décrit la pratique du marché belge. Il ne remplace pas vos conditions particulières, qui font foi.
| Dispositif | Qui paie | Pendant combien de temps | Déclencheur | Exclusions typiques |
|---|---|---|---|---|
| Garantie légale | Le vendeur professionnel | Deux ans à compter de la livraison | Un défaut de conformité, présumé présent à la livraison | L'usage anormal, l'usure normale |
| Garantie du constructeur ou du garage | Le constructeur ou le garagiste | La durée écrite au contrat | Un défaut couvert par la liste | Un entretien non respecté |
| Extension de garantie | Un assureur, via courtier ou prêteur | Un an renouvelable, ou la durée du crédit | La panne soudaine d'un organe listé | Les pièces d'usure, l'entretien manquant, le délai de stage |
| Omnium et mini-omnium | L'assureur auto | La durée du contrat | Un événement extérieur : accident, vol, incendie, forces de la nature | L'usure, le vice de construction, le mauvais entretien |
La dernière ligne explique tout le reste.
Que dit l'omnium belge sur la panne mécanique ?
Elle la sort du champ de la garantie. Le document d'information de l'assurance auto distribuée par le réseau Toyota en Belgique, que le consommateur peut lire en ligne, range parmi les exclusions de l'omnium les dégâts mécaniques dus à l'usure, au mauvais entretien et au vice de construction. Le même document ajoute les pneus, hors dommage couvert, et les dégâts liés à la surcharge. Un autre assureur rédigera autrement, la logique reste celle-là.
La raison tient à la nature du risque. Une assurance paie un aléa. L'usure d'une courroie ou d'un turbo n'est pas un aléa, c'est le temps qui passe, et aucun contrat ne peut la chiffrer à l'avance sans la facturer d'avance.
Passe en revanche le dégât mécanique consécutif à un événement couvert : un moteur noyé après une inondation relève en principe des forces de la nature, des câbles rongés relèvent chez certains assureurs de la garantie rongeurs de l'omnium. La panne, elle, reste à votre charge.
Omnium complète : le mot qui trompe
On lit souvent « omnium complète » comme « tout est couvert ». Le mot « complète » décrit la présence des dégâts matériels, c'est-à-dire de l'accident dont vous êtes responsable. Il ne décrit pas une couverture de l'usure.
La mini-omnium, de son côté, couvre en principe incendie, vol, forces de la nature, heurt d'animal et bris de vitre, sans l'accident. La comparaison mini-omnium ou omnium complète montre cette frontière, garantie par garantie, et l'article sur la mini-omnium en détaille le contenu. Ni l'une ni l'autre ne prévoit de ligne « panne ».
Un détail pèse davantage qu'il n'y paraît. Même quand un dégât mécanique est indemnisé, la vétusté peut réduire l'indemnité sur une voiture ancienne, et la franchise s'applique en plus.
La garantie légale du vendeur joue-t-elle avant l'assurance ?
Oui, et elle passe avant tout achat d'assurance. Quand vous achetez à un vendeur professionnel, la loi belge vous donne une garantie légale de deux ans. Depuis le 1er juin 2022, le vendeur est présumé responsable de tout défaut apparu pendant ces deux années, alors que la présomption ne durait auparavant que six mois, comme le rappelle le SPF Économie.
Test-Achats a confirmé le 9 octobre 2026 que cette garantie de deux ans reste en vigueur. Le nouveau Livre 7 du Code civil, applicable aux contrats conclus à partir du 1er septembre 2027, remplacera la garantie contre les vices cachés par une garantie contre les défauts de conformité, invocable pendant dix ans, à condition que l'acheteur prouve que le défaut existait au moins en germe à la livraison. Jusque-là, les achats restent soumis aux règles actuelles.
Reste un piège classique. La garantie légale ne vise pas l'usure normale, et elle ne protège que l'achat à un professionnel. Entre particuliers, elle ne joue pas. Pour un véhicule d'occasion, la durée et les conditions se lisent dans le contrat de vente et sur le site du SPF Économie, avant de payer une extension qui ferait doublon.
Que vaut une extension de garantie vendue en Belgique ?
Elle vaut ce que sa liste d'organes et ses exclusions promettent, pas davantage. J'en ai lu deux, publiques, qui n'ont pas la même logique.
L'extension de VdH (Vander Haeghen), prise après la fin de la garantie du constructeur, couvre le moteur, la boîte, l'électrique et l'électronique, la transmission, la direction, les freins, la climatisation et la suspension. Elle se souscrit pour un an sans engagement au-delà, avec une proposition de renouvellement chaque année si le véhicule reste éligible. L'acceptation est réservée à la compagnie, pour une voiture de moins de dix ans et de moins de 100 000 km. Le remboursement par sinistre est plafonné à 30 000 € TVA comprise, selon la formule choisie.
L'assurance « extension de garantie » proposée avec un crédit chez Alpha Credit, émise par Cardif, adosse l'assistance à Touring. Son délai de stage dure aussi longtemps que la garantie du constructeur ou du vendeur, le contrat s'arrête aux dix ans du véhicule, et il vaut pour l'Europe et les pays de la carte verte.
Les exclusions se recoupent d'un produit à l'autre :
- les pièces d'usure : plaquettes et disques, amortisseurs, échappement, bougies, batteries, ampoules, pneus, carrosserie ;
- l'entretien non fait, ou fait avec des pièces non d'origine, quand elles sont à l'origine de la panne ;
- le délai de stage, pendant lequel une panne n'est pas prise en charge ;
- certains composants, listés dans les conditions générales, qui changent avec l'âge du véhicule à l'adhésion ;
- les véhicules professionnels et ceux qui ne demandent pas de permis.
Un exemple chiffré, avec des montants fictifs. Une berline de huit ans et 85 000 km, hors garantie constructeur, tombe en panne de boîte de vitesses : le devis atteint 4 200 €. Sous omnium, le garage refuse le dossier, l'assureur aussi. Sous une extension prise avant la panne, le dossier est recevable, sous réserve de l'entretien et du plafond. Si la voiture affichait 105 000 km à la souscription, aucune extension de ce type ne l'aurait acceptée.
Quand le moteur casse sous omnium : les cas qui passent
Le critère reste l'événement. Un moteur endommagé par une inondation, un incendie ou un choc relève des garanties correspondantes, avec leur franchise. Un moteur grippé par manque d'huile relève de l'entretien, donc de rien.
Vérifier votre contrat en six lignes
Ouvrez votre PDF et activez la recherche. Notre guide de lecture des conditions particulières indique où se trouve chaque mention, et la déchéance de garantie rappelle ce qui peut annuler un droit déjà acquis.
- Tapez « usure ». Notez dans quelle exclusion le mot apparaît et ce qu'elle englobe.
- Tapez « vice de construction » ou « défaut de fabrication », et lisez la phrase entière.
- Cherchez « entretien ». Beaucoup de contrats lient la couverture à l'entretien suivi.
- Repérez « consécutif » ou « dommage indirect ». Une panne qui provoque un accident change de garantie.
- Relevez la franchise et le plafond de chaque garantie qui toucherait le moteur.
- Repérez le délai de stage d'une éventuelle extension, qui repousse la première panne couverte.
Faut-il souscrire une extension de garantie ?
Parfois non, et c'est la réponse que personne n'a intérêt à vous donner. Si vous avez acheté la voiture à un professionnel il y a moins de deux ans, la garantie légale vous couvre déjà. Si le véhicule vaut moins qu'une grosse réparation, l'extension protège un bien qui ne vaut plus la prime. Et si vous roulez peu, l'argent de la prime protège parfois mieux sous forme d'épargne.
Elle prend du sens dans un cas précis : un véhicule récent, cher à réparer, sorti de garantie constructeur, que vous gardez longtemps. Le coût d'une boîte automatique ou d'une électronique embarquée justifie alors de comparer.
Pour poser les formules côte à côte sur ces lignes, le comparateur aligne les garanties et le classement des meilleures assurances auto détaille ce que chaque compagnie couvre et refuse. Le quiz cadre en deux minutes le niveau de couverture utile pour votre voiture. Pour un achat récent, l'article sur l'assurance d'une voiture d'occasion rappelle les points à contrôler, et celui sur l'assurance dépannage traite la panne sur la route, qui est une autre garantie.
Les contrats d'assurance auto belges relèvent de la loi du 4 avril 2014 relative aux assurances. Les règles sur la garantie des biens de consommation sont publiées par le SPF Économie, et Test-Achats a détaillé en octobre 2026 la réforme du Livre 7. En cas de désaccord persistant sur l'étendue d'une garantie, l'Ombudsman des Assurances examine gratuitement les plaintes, et la FSMA contrôle les règles de conduite des assureurs et des intermédiaires. Les documents cités sont publics : l'extension de garantie de VdH et le document d'information d'Alpha Credit détaillent leurs exclusions.
Ce site informe et compare. Il n'est pas intermédiaire d'assurance et ne délivre aucune recommandation individuelle : vos conditions générales et particulières, et elles seules, font foi.
Comparateur Formules & garanties
Compare les formules & garanties côte à côte.
Comparer maintenant
Questions fréquentes
Grégory conseille des automobilistes belges sur leurs contrats d'assurance depuis plus de dix ans. Il décortique les formules RC, mini-omnium et omnium, compare les compagnies du marché belge et traduit les conditions générales en langage clair. Sa règle : aucune recommandation sans avoir lu les exclusions.