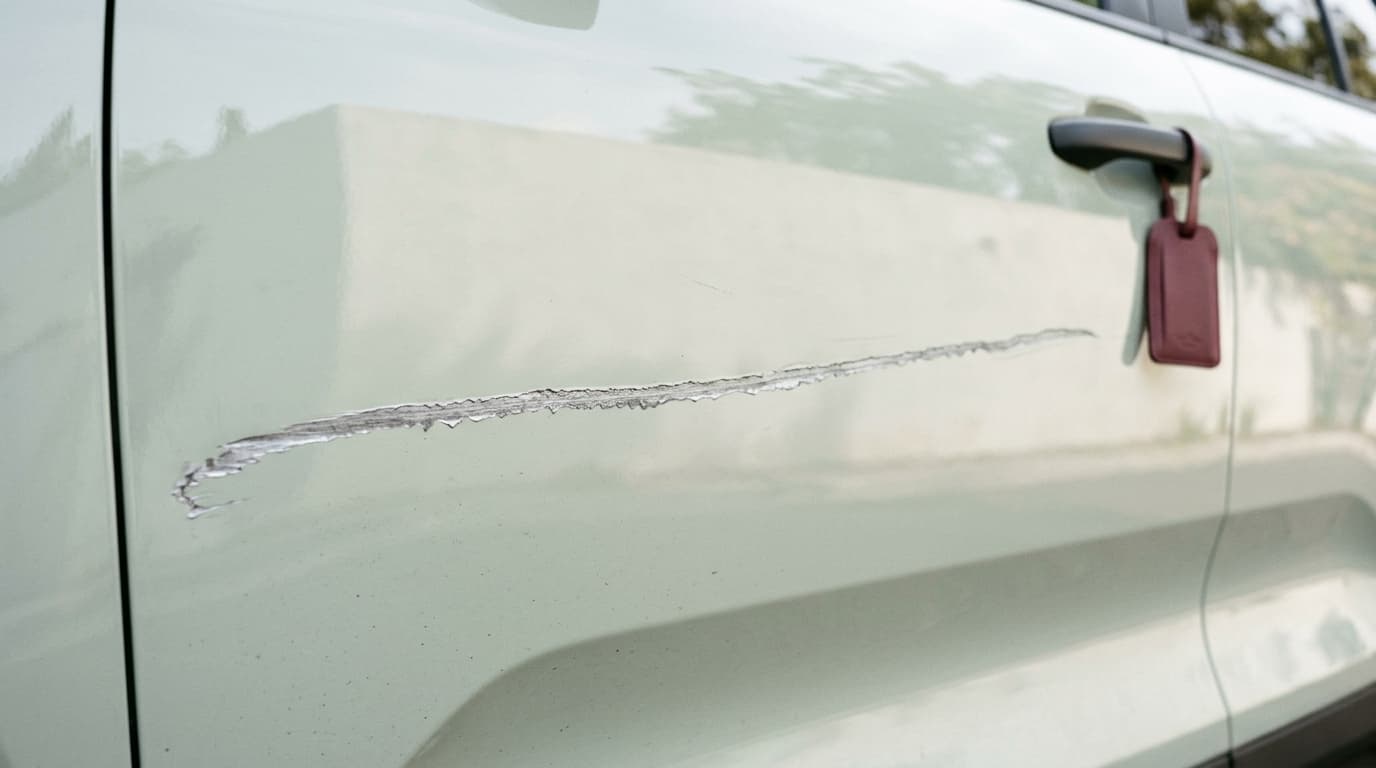
Non, si vous n'avez que la RC obligatoire. En principe oui, si vous avez une omnium complète, après déduction de la franchise. En mini omnium, la réponse dépend d'une seule ligne de vos conditions, et sur ce point précis le marché belge ne parle pas d'une seule voix.
Le vandalisme sur ma voiture est-il couvert par l'assurance ?
Seulement si vous avez souscrit la garantie qui le vise, le plus souvent celle des dégâts matériels. La responsabilité civile, seule assurance auto obligatoire en Belgique, indemnise les dommages que vous causez à autrui. La rayure tirée au tournevis le long de votre portière n'en fait pas partie.
Le tableau décrit la pratique courante du marché belge, pas votre contrat. Vos conditions particulières, et elles seules, font foi.
| Formule détenue | Rayure, tag, carrosserie | Vitre brisée | Pneus crevés | Franchise à prévoir |
|---|---|---|---|---|
| RC seule | Non | Non | Non | Sans objet |
| RC et garantie vitrage | Non | Rarement, si la cause est volontaire | Non | Franchise vitrage |
| Mini omnium | Souvent non, à vérifier | Selon la rédaction | Non en principe | Souvent nulle, mais garantie absente |
| Mini omnium, tentative de vol | Dégâts liés à l'effraction | Oui en principe, via le vol | Non | Selon la garantie vol |
| Omnium complète | Oui en principe | Oui en principe | Oui chez certains assureurs | Franchise dégâts matériels |
Deux lignes demandent une explication. La quatrième d'abord : une serrure forcée ou une vitre brisée pour voler ce qui se trouve dans l'habitacle relève de la garantie vol, que contiennent la plupart des mini omniums, et non du vandalisme. La troisième ensuite, parce qu'elle concentre toute l'ambiguïté du sujet.
Mini omnium et vandalisme : les sources se contredisent
Wikifin, le site d'éducation financière de la FSMA, l'autorité belge des services et marchés financiers, décrit la mini omnium comme une couverture limitée « en règle générale » à l'incendie, au vol ou à l'acte de vandalisme, au bris de glace, aux forces de la nature et au heurt avec un animal. Sa page sur l'omnium, mise à jour le 8 juin 2026, place donc le vandalisme dans la petite formule.
Les documents produits que j'ai relus en octobre 2026 disent l'inverse. J'ai mis les quatre sources côte à côte.
| Source | Date | Vandalisme en mini omnium ? |
|---|---|---|
| Wikifin (FSMA), page omnium | Juin 2026 | Oui, « en règle générale » |
| Allianz, fiche Car Plan | Février 2023 | Non : « uniquement dans le cadre d'une Omnium complète » |
| Beobank (ACM Belgium), document d'information | Juin 2023 | Non : le vandalisme n'apparaît qu'en Full Omnium |
| P&V, brochure omnium | Février 2016 | Non : dégâts matériels, « vandalisme ou suite à un accident », hors mini omnium |
Personne n'a tort. Wikifin décrit une moyenne de marché, prudemment formulée, et les assureurs décrivent leur propre produit. Le lecteur, lui, conclut souvent qu'il est couvert parce qu'une source officielle le dit, alors que son contrat range le vandalisme dans une formule qu'il n'a jamais signée.
C'est exactement pour cette raison que je ne recommande aucune formule sans avoir lu ses exclusions.
Rayure, pneu crevé, rétroviseur : quelle garantie joue ?
La nature du dégât compte moins que sa cause. Un même rétroviseur cassé peut relever de quatre garanties différentes, chacune avec sa franchise et ses conditions, et c'est la cause déclarée qui fait basculer le dossier de l'une à l'autre.
- Rayure ou tag sur la carrosserie : dégâts matériels, donc omnium complète dans la plupart des contrats belges.
- Vitre latérale brisée par un vandale : le plus souvent dégâts matériels aussi. Notre lecture de la garantie bris de glace montre qu'une même vitre peut être indemnisée si un gravillon l'a fendue et refusée si quelqu'un l'a brisée volontairement.
- Vitre ou serrure forcée pour voler : garantie vol, avec ses propres exigences de verrouillage et de plainte rapide.
- Pneus crevés ou lacérés : souvent exclus seuls. La fiche Car Plan d'Allianz prévoit l'exception inverse et couvre les pneus lorsque le dommage vient « d'un acte de vandalisme ».
- Phare ou rétroviseur arraché : dégâts matériels, sauf extension vitrage qui les nomme expressément.
- Objets volés dans l'habitacle : rarement couverts par l'assurance auto. La même fiche Allianz exclut les effets personnels transportés.
Une remarque sur les pneus. La clause la plus favorable du marché reste une exception, et la plupart des contrats que je lis traitent le pneu crevé comme de l'usure tant qu'aucun autre dommage n'accompagne la crevaison.
Quelle franchise pour une voiture vandalisée ?
Celle des dégâts matériels, en règle générale, et elle pèse lourd sur les petits dommages. Plusieurs contrats belges proposent une franchise fixe qui dépend de la valeur catalogue du véhicule, d'autres une franchise anglaise ou proportionnelle.
Un exemple chiffré, avec des montants fictifs. Votre voiture est rayée sur deux portières et une aile, et le carrossier remet un devis de 1 400 €. Avec une franchise fixe de 800 €, l'assureur vous verse 600 €. Avec une franchise de 250 €, il vous verse 1 150 €. La même rayure, le même devis, et un écart de 550 € qui s'est joué au moment de la signature.
Certaines formules lient la franchise au comportement de l'assuré. D'après la fiche AG Insurance de CallMePower mise à jour en juin 2026, la franchise Flexi de la Top Omnium est levée si le vandalisme est déclaré à la police dans les 24 heures. Une clause de ce type change la valeur réelle du contrat bien plus qu'une remise de bienvenue.
Rayure légère, devis de 300 € ? Ne déclarez pas avant d'avoir comparé.
Le vandalisme fait-il monter le bonus-malus ?
Non. L'échelle belge 0-22 ne réagit qu'aux sinistres en responsabilité civile où vous êtes en tort, comme l'explique notre article sur le bonus-malus. Allianz le résume d'une phrase dans sa fiche : il y a seulement un bonus-malus en RC.
Votre prime peut toutefois bouger à l'échéance si plusieurs sinistres omnium se succèdent. C'est de la tarification, pas du malus.
Et si l'auteur est identifié ?
Vous pouvez lui réclamer la réparation, mais son assurance ne paiera pas. L'article 62 de la loi du 4 avril 2014 relative aux assurances interdit à l'assureur de couvrir celui qui a causé intentionnellement le sinistre. Son RC familiale reste donc muette, et votre recours vise son patrimoine personnel, avec tous les aléas qu'on imagine.
Le Fonds commun de garantie n'est pas une porte de sortie non plus : il indemnise les victimes d'accidents de la circulation causés par un véhicule non assuré ou non identifié, pas les victimes d'un vandale à pied. Une protection juridique prend en charge les frais de ce recours, si sa garantie « recours civil » couvre ce type de litige.
Vérifier votre contrat en six minutes
Ouvrez vos conditions particulières en PDF et activez la recherche. Notre guide de lecture des conditions particulières indique où se trouve chaque mention.
- Tapez « vandalisme ». Notez dans quel chapitre il apparaît : dégâts matériels, mini omnium, ou nulle part.
- Vérifiez que ce chapitre figure parmi vos garanties souscrites, pas seulement dans les conditions générales du produit.
- Cherchez « pneu » et lisez la phrase entière : exclusion sèche, ou exception pour le vandalisme.
- Relevez la franchise des dégâts matériels, et une éventuelle levée liée à une plainte rapide.
- Notez le délai de plainte et de déclaration. Le document d'information de l'assurance auto Beobank prévoit par exemple huit jours ouvrés pour déclarer un sinistre et 24 heures pour porter plainte en cas de vol.
- Lisez les causes de déchéance : plainte tardive et déclaration incomplète sont les deux motifs de refus les plus fréquents sur ce type de dossier.
Six recherches, aucune n'exige de lire le contrat en entier.
Pas couvert : quelle garantie ajouter ?
Sur une voiture récente, garée dans la rue ou sur un parking public, le passage à l'omnium complète est la seule réponse complète au vandalisme. Le comparatif mini omnium ou omnium complète montre la frontière garantie par garantie, et l'article sur la vétusté rappelle qu'au-delà d'un certain âge, l'indemnité devient trop faible pour justifier la prime.
Sur une voiture plus ancienne, la question change. Une franchise dégâts matériels de plusieurs centaines d'euros absorbe déjà la plupart des rayures, et l'argent de la prime protège parfois mieux sous forme d'épargne. Je ne tranche pas à votre place : le niveau de risque dépend de l'endroit où dort la voiture, et vous le connaissez mieux que n'importe quel tarificateur.
Pour aligner ces lignes d'un contrat à l'autre, le comparateur met les garanties côte à côte, le classement des meilleures assurances auto détaille ce que chaque compagnie couvre et refuse, et le quiz cadre en deux minutes le niveau de couverture utile pour votre voiture. Le document d'information de l'assurance auto Beobank est public et montre la place du vandalisme dans une gamme belge. En cas de désaccord persistant sur l'étendue d'une garantie, l'Ombudsman des Assurances examine gratuitement les plaintes, et la FSMA contrôle les règles de conduite des assureurs et des intermédiaires.
Ce site informe et compare. Il n'est pas intermédiaire d'assurance et ne délivre aucune recommandation individuelle : vos conditions particulières, et elles seules, tranchent.
Comparateur Formules & garanties
Compare les formules & garanties côte à côte.
Comparer maintenant
Questions fréquentes
Grégory conseille des automobilistes belges sur leurs contrats d'assurance depuis plus de dix ans. Il décortique les formules RC, mini-omnium et omnium, compare les compagnies du marché belge et traduit les conditions générales en langage clair. Sa règle : aucune recommandation sans avoir lu les exclusions.