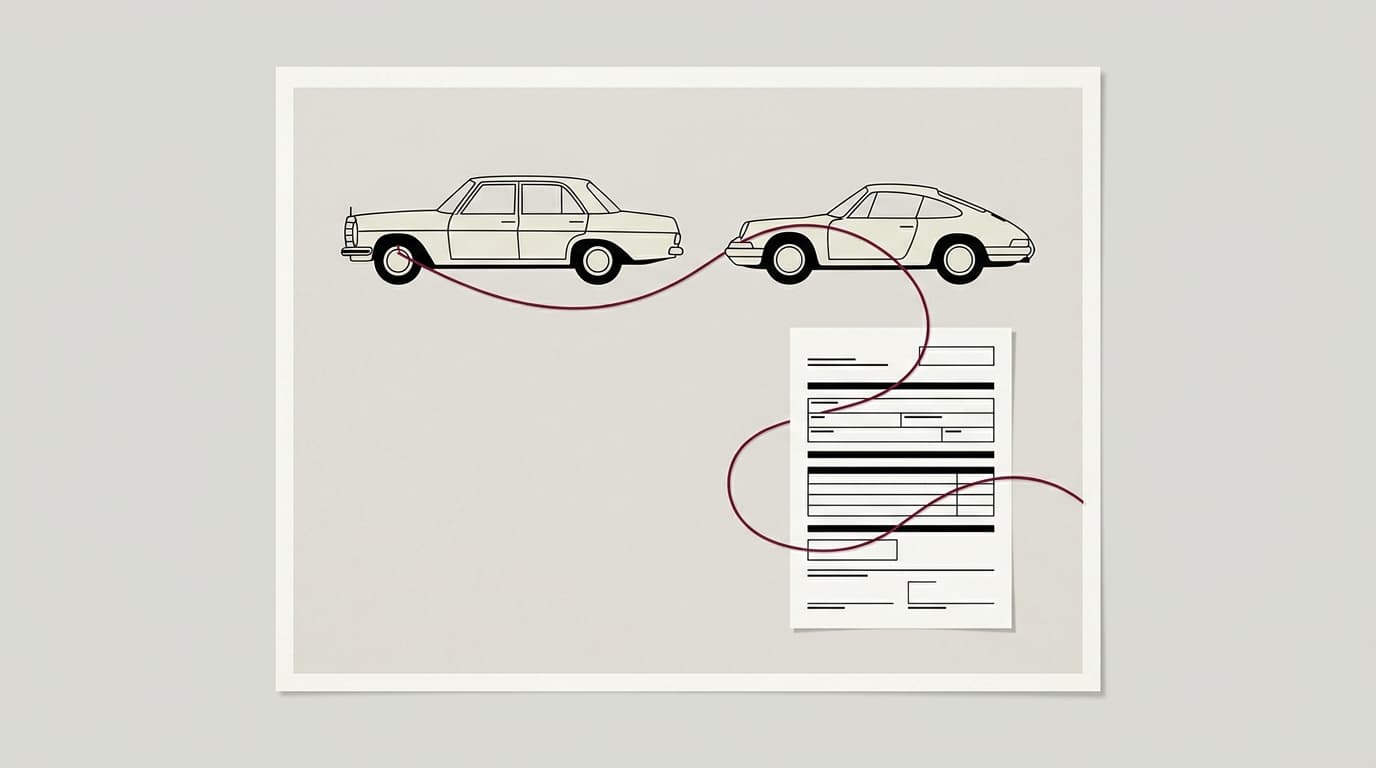
La subrogation, c'est votre assureur qui récupère son argent chez le responsable après vous avoir indemnisé. Le recours, c'est votre assureur qui le récupère chez vous. Deux mots voisins, deux directions opposées, et des règles belges précises qui fixent qui peut être poursuivi, pour quel montant et à quelles conditions. Les deux se lisent dans votre contrat avant de signer.
Subrogation et recours : deux mots, deux directions opposées
Les pages qui expliquent la subrogation en tête des résultats sont françaises : April, Allianz France, Luko, Lemonade. Elles citent l'article L121-12 du Code des assurances, qui ne s'applique pas à un contrat belge. Et aucune ne fait le lien avec le mécanisme qui inquiète réellement les conducteurs, le recours de l'assureur contre son propre client.
Le tableau pose les deux notions côte à côte.
| Subrogation | Droit de recours | |
|---|---|---|
| Qui paie d'abord | Votre assureur, à vous | Votre assureur RC, à la victime |
| Contre qui il se retourne | Le tiers responsable | Vous, preneur ou conducteur assuré |
| Base belge | Art. 95, loi du 4 avril 2014 | Art. 44 à 48, AR du 16 avril 2018 |
| Garanties concernées | Omnium, mini omnium, assistance | RC auto obligatoire |
| Montant | Ce que l'assureur vous a versé | Barème, parfois intégral |
Le premier mécanisme vous est favorable. Le second peut vous coûter plusieurs dizaines de milliers d'euros.
Que signifie la subrogation en assurance auto ?
Une substitution. L'article 95 de la loi du 4 avril 2014 relative aux assurances prévoit que l'assureur qui a payé l'indemnité est subrogé, à concurrence de ce montant, dans les droits et actions de l'assuré contre les tiers responsables du dommage. Il prend votre place, ni plus ni moins.
Un exemple chiffré. Un conducteur grille une priorité et enfonce votre portière. Le devis atteint 4 200 €. Vous êtes en omnium avec une franchise de 500 €, et vous préférez être indemnisé tout de suite plutôt que d'attendre que l'assureur adverse reconnaisse les torts. Votre compagnie vous verse 3 700 €, puis réclame ces 3 700 € à l'assureur RC du responsable. Les 500 € restants vous appartiennent toujours : vous pouvez les réclamer au responsable, et beaucoup d'assureurs les récupèrent pour vous dans le même dossier. Demandez-le.
Rien à signer. La subrogation découle de la loi.
Contre qui l'assureur ne peut-il pas se retourner ?
Contre vos proches, en règle générale. L'article 95 écarte, sauf malveillance, tout recours contre les descendants, ascendants, conjoint et alliés en ligne directe de l'assuré, contre les personnes qui vivent à son foyer, ses hôtes et les membres de son personnel domestique.
La raison est simple. Vous n'auriez sans doute jamais poursuivi votre fille pour une aile froissée, et l'argent sortirait de toute façon du même ménage.
Une exception change pourtant tout : l'assureur peut agir contre ces personnes dans la mesure où leur responsabilité est effectivement couverte par un contrat d'assurance. Si votre fils, qui vit chez vous, recule avec sa propre voiture dans la vôtre, votre omnium paie, puis se retourne contre l'assureur RC du véhicule de votre fils. Il ne lui réclame rien personnellement. Pour démêler les rôles dans le ménage, l'article sur le preneur, l'assuré et le conducteur précise qui est qui.
Le droit de recours : les cas écrits dans l'arrêté royal du 16 avril 2018
En RC auto, la victime est toujours payée. L'article 151 de la loi de 2014 rend franchises, exclusions et déchéances inopposables à la personne lésée. Le recours est la contrepartie de cette protection : l'assureur indemnise d'abord, puis se retourne contre l'assuré quand la loi l'y autorise, et seulement dans ce cas.
Ces cas sont fixés par l'arrêté royal du 16 avril 2018 qui détermine les conditions des contrats d'assurance RC auto. Je les ai relus article par article le 15 octobre 2026.
| Situation | Contre qui | Lien causal exigé | Montant |
|---|---|---|---|
| Sinistre causé intentionnellement | Assuré | Non applicable | Intégral |
| Ivresse, drogue ou médicaments privant du contrôle | Assuré | Oui | Barème plafonné à 31 000 € |
| Fausse déclaration intentionnelle du risque | Preneur | Non | Intégral |
| Fausse déclaration non intentionnelle | Preneur | Non | 250 € maximum |
| Garantie suspendue pour prime impayée | Preneur | Non | Barème |
| Contrôle technique non conforme | Preneur et assuré | Oui | Barème |
| Course ou concours non autorisés | Preneur et assuré | Oui | Barème |
| Passagers en surnombre ou mal installés | Preneur et assuré | Oui | Part des passagers concernés |
| Conducteur sans permis valable, trop jeune ou déchu | Preneur et assuré | Non | Barème |
| Délai contractuel non respecté (déclaration, documents) | Assuré | Préjudice à prouver | Préjudice subi |
Deux lignes méritent un arrêt. La dernière, d'abord : un retard de déclaration ne permet de réclamer que le dommage réellement causé à l'assureur, et rien du tout si la démarche a été accomplie aussi vite que cela se pouvait raisonnablement. Puis la ligne du permis, la seule où l'assureur n'a pas à prouver de lien causal. Un permis périmé suffit, même si l'accident n'a aucun rapport avec ce permis. L'arrêté prévoit toutefois deux soupapes : pas de recours quand le problème tient à une formalité purement administrative, et pas de recours à l'étranger si le conducteur respectait les règles locales. Le cas du permis étranger non converti en relève souvent.
Le prêt de voiture a sa propre protection. Selon l'article 47, l'assureur ne peut pas exercer le recours contre un assuré qui établit que le manquement est imputable à un autre assuré et s'est produit contre ses instructions ou à son insu. Vous prêtez la voiture à un ami qui la confie ensuite, sans vous le dire, à un conducteur sans permis : le recours vise ce conducteur, pas vous, à condition de pouvoir le démontrer. Les autres risques du prêt sont détaillés dans l'article sur le fait de prêter sa voiture.
Combien l'assureur peut-il vous réclamer ?
La règle de l'article 44 se calcule sur les dépenses nettes : l'indemnité versée, les frais judiciaires et les intérêts, moins les franchises et les sommes déjà récupérées ailleurs. Jusqu'à 11 000 €, le recours peut être intégral. Au-delà, il vaut 11 000 € plus la moitié de ce qui dépasse 11 000 €, et il ne peut pas excéder 31 000 €.
Appliqué à un accident causé en état d'ivresse, avec un lien causal prouvé par l'assureur et une responsabilité entière du conducteur, le barème donne ceci :
- 8 000 € de dépenses nettes : recours de 8 000 €, la totalité.
- 25 000 € de dépenses nettes : 11 000 € plus 7 000 €, soit 18 000 €.
- 40 000 € de dépenses nettes : 11 000 € plus 14 500 €, soit 25 500 €.
- 120 000 € de dépenses nettes : le calcul donnerait 65 500 €, le plafond ramène le recours à 31 000 €.
Le plafond ne protège pas tout le monde. Il saute pour le sinistre intentionnel et pour la fausse déclaration intentionnelle du risque, où l'assureur peut réclamer la totalité de ses dépenses nettes, et une victime grièvement blessée peut faire grimper la facture bien au-delà de ce que la plupart des ménages sont capables d'absorber sans vendre un bien. Le recours reste par ailleurs limité à la part de responsabilité qui incombe personnellement à l'assuré, et la franchise éventuelle du contrat est imputée avant lui, selon l'article 49.
P&V résume la règle de l'ivresse sur sa page consacrée à la RC auto : recours possible si l'assureur parvient à prouver le lien de causalité entre l'état du conducteur et l'accident. La brochure d'Assuralia, la fédération des assureurs, présente le même mécanisme côté consommateur.
Renonciation à recours : la signature qui peut vous coûter l'indemnité
Une clause de renonciation à recours vous fait promettre de ne rien réclamer à une personne en cas de dommage. Elle se glisse dans un contrat de leasing, une location courte durée, un abonnement de parking, une convention avec un garage ou un arrangement à l'amiable après un accrochage. Elle paraît anodine.
Elle ne l'est pas. Si, par votre fait, la subrogation ne peut plus produire ses effets, l'article 95 permet à l'assureur de vous réclamer la restitution de l'indemnité dans la mesure du préjudice qu'il subit. Vous avez renoncé à poursuivre le garagiste qui a rayé votre voiture : votre omnium paie 2 000 €, ne peut plus se retourner contre lui, et peut vous demander de rendre ces 2 000 €.
Le réflexe tient en une ligne. Avant de signer une renonciation, demandez l'accord écrit de votre assureur, ou vérifiez que votre contrat l'autorise déjà.
Comment repérer ces clauses dans vos conditions générales ?
Dix minutes suffisent, sur le PDF que votre intermédiaire vous a remis. Cherchez successivement :
- « recours » dans la partie RC, pour vérifier que le contrat reprend le cadre de l'arrêté royal et voir s'il est plus favorable sur un point ;
- « subrogation » ou « subrogé » dans la partie omnium, pour la règle qui s'applique à votre propre véhicule ;
- « renonce » ou « renonciation », pour les renonciations déjà acceptées par l'assureur, en faveur d'un locataire ou d'un conducteur occasionnel par exemple ;
- « contrôle technique », pour savoir comment le contrat traite un véhicule hors délai ;
- « 250 », le plafond du recours pour une déclaration du risque inexacte mais de bonne foi.
Notez les numéros d'article. Ce sont eux que vous citerez si un recours vous est un jour notifié. Les conditions particulières priment sur les générales en cas de contradiction, et la fausse déclaration comme la déchéance de garantie ont leurs propres articles sur ce site.
Pour comparer les contrats sur ces points, le comparateur met les garanties côte à côte, le classement des meilleures assurances auto détaille ce que chaque compagnie couvre et refuse, et le quiz cadre le niveau de garantie utile en deux minutes. La protection juridique peut prendre en charge les frais d'une contestation, selon son périmètre. Si un recours vous est déjà notifié, la question devient procédurale : l'article sur la déclaration de sinistre rappelle les délais, et l'Ombudsman des Assurances examine gratuitement les litiges entre consommateurs et assureurs. La FSMA contrôle les règles de conduite des assureurs et des intermédiaires.
Ce site informe et compare. Il n'est pas intermédiaire d'assurance et ne délivre aucune recommandation individuelle : vos conditions générales et particulières, et elles seules, font foi.
Comparateur Formules & garanties
Compare les formules & garanties côte à côte.
Comparer maintenant
Questions fréquentes
Grégory conseille des automobilistes belges sur leurs contrats d'assurance depuis plus de dix ans. Il décortique les formules RC, mini-omnium et omnium, compare les compagnies du marché belge et traduit les conditions générales en langage clair. Sa règle : aucune recommandation sans avoir lu les exclusions.