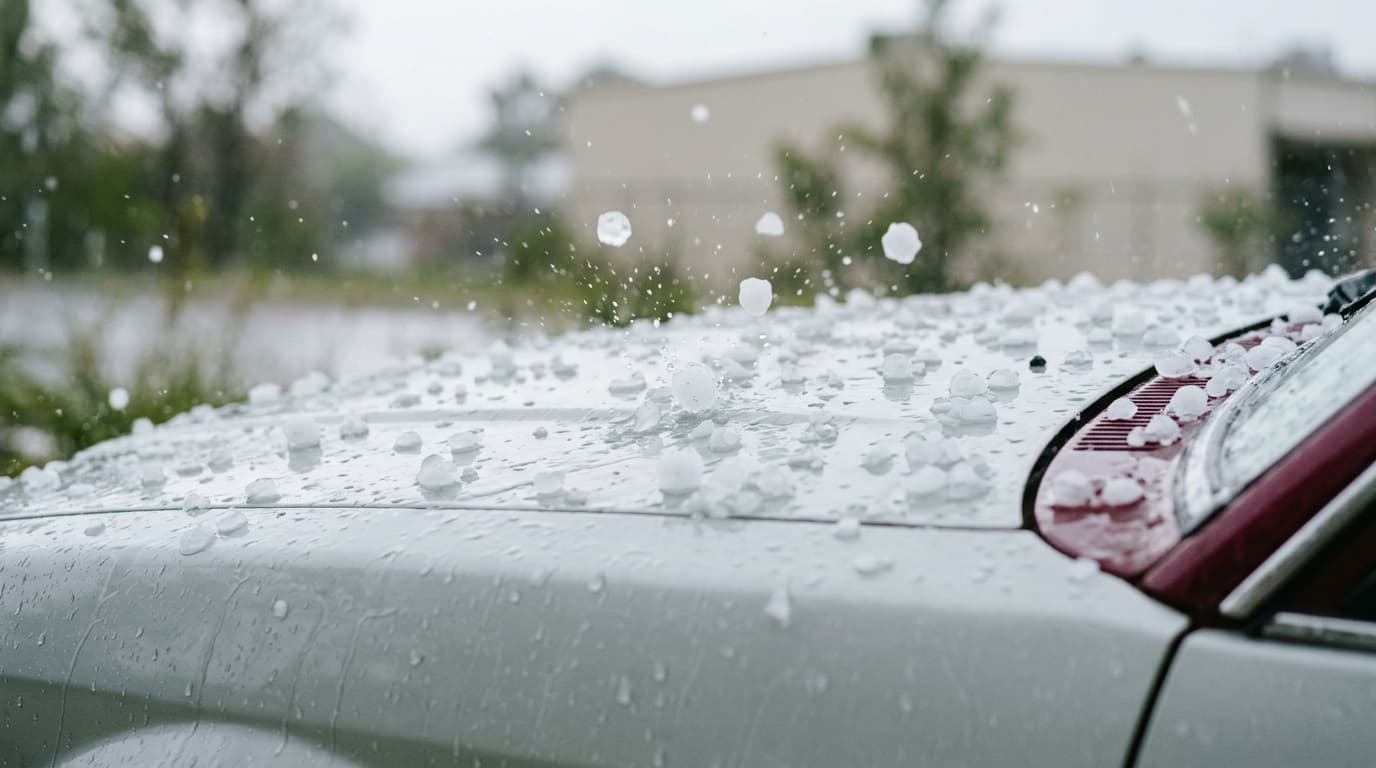
Non, si vous n'avez que la RC obligatoire. Oui en principe, si votre contrat contient une garantie forces de la nature : mini-omnium, omnium complète ou option vendue à part sur la RC. Entre ces deux réponses, une poignée de clauses fixe le montant réellement versé, et elles dorment dans les conditions générales.
La grêle est-elle couverte par votre assurance auto ?
Seulement si une garantie « forces de la nature », qu'on lit aussi « éléments naturels », figure dans votre contrat. La responsabilité civile auto, seule assurance obligatoire en Belgique, indemnise les dommages que vous causez aux autres. Votre carrosserie cabossée n'en fait pas partie.
Le tableau suit les formules telles qu'elles se vendent sur le marché belge. Il décrit une pratique courante, pas votre police : seules vos conditions particulières font foi.
| Formule souscrite | Bosses sur la carrosserie | Pare-brise et vitres | Sortie de route pendant l'averse | Franchise à prévoir |
|---|---|---|---|---|
| RC seule | Non | Non | Non pour votre voiture, la RC paie le tiers | Sans objet |
| RC et bris de vitre | Non | Oui en principe | Non | Celle de la garantie vitrage |
| RC et option forces de la nature | Oui en principe | Oui en principe | À vérifier, rarement prévu | Nulle chez un réparateur agréé, 250 € ailleurs (OmniNature) |
| Mini-omnium | Oui en principe | Oui en principe | Souvent non : dommages directs seuls | Variable, parfois nulle |
| Omnium complète | Oui en principe | Oui en principe | Oui en principe, via les dégâts matériels | Celle des dégâts matériels pour l'accident |
La quatrième colonne surprend le plus. J'y reviens plus bas.
Mini-omnium, omnium ou option : quelle formule paie la grêle ?
Les trois, à condition que la garantie forces de la nature soit bien souscrite. Le choix entre elles tient à la valeur de la voiture et au reste de ce que vous voulez couvrir, pas à la grêle elle-même.
La mini-omnium, que AG Insurance appelle « Multirisques », regroupe d'ordinaire incendie, vol, bris de vitre et forces de la nature. L'omnium complète y ajoute les dégâts matériels, c'est-à-dire l'accident dont vous êtes responsable. Pour la seule grêle, la mini-omnium suffit donc ; la frontière entre les deux formules est détaillée dans notre comparaison mini-omnium ou omnium complète.
Reste la voiture trop âgée pour justifier une omnium. Le marché belge a prévu une troisième voie : AG Insurance vend, via BNP Paribas Fortis, une garantie OmniNature qui s'ajoute à la RC et couvre grêle, inondation, tempête et vitres sans aucune autre garantie omnium autour. Elle a été lancée en janvier 2016 sur un constat que l'assureur chiffrait lui-même, à savoir qu'environ une voiture sur deux roulait alors sans omnium, donc sans protection contre la grêle. L'orage de la Pentecôte 2014 avait déclenché plus de 70 000 déclarations de sinistre auto, et selon l'IRM cité par la compagnie, la Belgique connaît en moyenne cinq à six orages par an avec des grêlons d'au moins 2 cm, une taille qui suffit à marquer une carrosserie.
Un repère avant de signer. Sur une voiture ancienne, un gros orage peut produire un devis qui frôle la valeur vénale, et l'expert conclura alors à une perte totale, indemnisée sur la valeur du jour et non sur le coût de la réparation. Le mécanisme est expliqué dans l'article sur les valeurs vénale, agréée et à neuf.
Le bris de vitre seul suffit-il ?
Pour le pare-brise, oui en principe. Pour le capot criblé d'impacts, non : la garantie vitrage ne connaît que le verre, comme le montre notre lecture de la garantie bris de glace.
Grêle en roulant : dommage direct ou indirect ?
Toute la différence est là, et presque personne ne la lit avant l'orage.
Une garantie forces de la nature paie le dommage direct, le grêlon qui bosselle le toit. Test-Achats relève que la plupart des petits contrats omnium s'arrêtent là. Le dommage indirect, lui, c'est l'averse qui vous fait déraper contre un poteau : sans clause qui l'inclut, ce choc cesse d'être un sinistre grêle et devient un accident, qui relève de la garantie dégâts matériels, absente d'une mini-omnium. Si une autre voiture est touchée, votre RC indemnise son propriétaire. La vôtre reste à votre charge.
Cherchez dans vos conditions générales les mots « directs » et « indirects » près de la définition de la garantie. Leur présence, ou leur absence, répond à la question.
Quelles exclusions lire avant l'orage ?
Je ne recommande aucune formule sans en avoir lu les exclusions, et la garantie grêle en compte davantage qu'on ne le croit. La fiche publique de l'option OmniNature écarte par exemple, noir sur blanc, la perte de valeur et les gravillons projetés. Les clauses qui reviennent le plus souvent dans les contrats belges :
- la perte de valeur du véhicule après réparation, exclue par l'option OmniNature ;
- les frais d'indisponibilité pendant l'immobilisation, exclus eux aussi ;
- les gravillons ou morceaux de glace projetés, qui ne sont pas de la grêle au sens du contrat ;
- les dommages indirects, quand la garantie se limite aux dommages directs ;
- les dégâts antérieurs non signalés ou non prouvés, motif de refus courant quand l'expert distingue anciens et nouveaux impacts ;
- le seuil de vent de 80 km/h, qui ne vise pas la grêle mais la tempête.
Le dernier point mérite une ligne de plus. Plusieurs contrats belges définissent la tempête comme un vent d'au moins 80 km/h mesuré dans un rayon de 10 km autour du véhicule : pendant un orage sans rafale suffisante, les impacts de grêlons sont couverts, la branche tombée sur le toit pas forcément.
Quelle franchise et quel malus pour une voiture grêlée ?
Pas de malus. L'échelle bonus-malus belge, de 0 à 22, ne bouge qu'après un sinistre en RC où votre responsabilité est engagée ; un dégât de grêle relève de l'omnium et n'implique aucune faute, comme le détaille notre article sur le bonus-malus. Un assureur reste libre de revoir son tarif à l'échéance après plusieurs sinistres rapprochés, mais c'est une autre mécanique.
La franchise, elle, dépend du contrat et souvent du réparateur. Bien des omniums n'en appliquent aucune en forces de la nature ; d'autres en prévoient une, fixe ou proportionnelle, parfois supprimée chez un carrossier agréé.
Prenons un devis de débosselage de 2 400 €, ordre de grandeur cohérent avec le coût moyen d'un sinistre grêle qu'AG Insurance situait déjà au-delà de 2 000 € en 2016. Avec l'option OmniNature, la réparation chez un réparateur agréé est payée en entier, et chez le garagiste de votre choix la franchise de 250 € laisse 2 150 €. Sur une mini-omnium hypothétique à franchise fixe de 400 €, il resterait 2 000 €. Trois contrats, trois montants pour la même tôle.
Sans omnium, l'aide régionale prend-elle le relais ?
Rarement pour une voiture grêlée. Les Régions peuvent indemniser des dégâts quand un phénomène naturel est reconnu comme calamité, mais deux limites écartent l'essentiel des cas : les dommages purement esthétiques, comme des bosses de grêle, ne sont jamais indemnisés, et Bruxelles comme la Wallonie n'interviennent pas pour une voiture de moins de cinq ans. La demande s'introduit après la publication de la reconnaissance au Moniteur belge, au plus tard le dernier jour du troisième mois qui suit. Les modalités dépendent de la Région du sinistre : Wallonie, Bruxelles ou Rampenfonds flamand.
Compter sur ce filet pour une carrosserie, c'est compter sur rien.
Six lignes à vérifier dans vos conditions particulières
Ouvrez le PDF et activez la recherche. Dix minutes suffisent.
- Tapez « grêle » et « forces de la nature ». Aucun résultat dans les garanties souscrites signifie aucune couverture, quel que soit le nom commercial de la formule.
- Cherchez « directs » et « indirects » autour de la définition : vous saurez si l'accident causé par l'averse est compris.
- Relevez la franchise propre aux forces de la nature, souvent distincte de la franchise générale, et la condition de réseau agréé qui l'annule.
- Lisez les exclusions qui suivent la définition : perte de valeur, indisponibilité, gravillons projetés, pneus seuls, accessoires non déclarés.
- Vérifiez la valeur assurée, vénale, agréée ou à neuf : elle décide de l'indemnité en cas de perte totale.
- Notez le délai de déclaration. Le contrat-type RC impose huit jours ; votre omnium fixe le sien, à connaître avant d'en avoir besoin.
La lecture pas à pas des conditions particulières montre où se trouve chacune de ces mentions.
Grêle : le bon réflexe selon votre situation
| Votre situation | Grêle couverte ? | À faire avant le prochain orage |
|---|---|---|
| RC seule, voiture récente | Non | Ajouter une mini-omnium avec forces de la nature |
| RC seule, voiture ancienne de faible valeur | Non | Demander si votre assureur vend une option forces de la nature sur la RC |
| RC et bris de vitre | Vitres seulement | Comparer la surprime d'une mini-omnium |
| Mini-omnium | Oui en principe, dommages directs | Vérifier la clause dommages indirects et la franchise |
| Omnium complète | Oui en principe | Vérifier la franchise hors réseau agréé et la valeur assurée |
| Voiture déjà marquée par un ancien orage | Anciens impacts exclus en principe | Photographier et dater les dégâts existants à la souscription |
| Voiture de société ou en leasing | Selon la police du propriétaire | Demander au loueur la liste écrite des garanties |
Pour mettre les formules côte à côte sur ces trois lignes, le comparateur d'assurances auto aligne les garanties et le classement des meilleures assurances auto détaille ce que chaque compagnie couvre et refuse. Le quiz aide à fixer le niveau de couverture utile pour votre voiture. Si l'orage est déjà passé, la marche à suivre se trouve dans l'article sur la déclaration de sinistre.
Les contrats d'assurance auto belges relèvent de la loi du 4 avril 2014 relative aux assurances. En cas de désaccord persistant sur la portée d'une garantie, l'Ombudsman des Assurances examine gratuitement les plaintes des consommateurs, et la FSMA contrôle les règles de conduite des assureurs et des intermédiaires. Les conditions de l'option citée sont publiques : la fiche OmniNature renvoie vers ses conditions générales et son document d'information.
Ce site informe et compare. Il n'est pas intermédiaire d'assurance et ne délivre aucune recommandation individuelle.
Comparateur Formules & garanties
Compare les formules & garanties côte à côte.
Comparer maintenant
Questions fréquentes
Grégory conseille des automobilistes belges sur leurs contrats d'assurance depuis plus de dix ans. Il décortique les formules RC, mini-omnium et omnium, compare les compagnies du marché belge et traduit les conditions générales en langage clair. Sa règle : aucune recommandation sans avoir lu les exclusions.